Hasta hace pocos días, para cualquier persona que mirara desde afuera, Ueno Bank seguía siendo una de las marcas financieras más visibles de Paraguay. Este martes sus sucursales amanecieron cerradas, las tarjetas y la aplicación dejaron de funcionar, siete directivos quedaron bajo custodia policial, renunció el presidente del Banco Central y miles de clientes comenzaron a preguntarse cuándo volverán a disponer de su dinero. A las 22:20 del 3 de noviembre, mientras esta historia todavía está ocurriendo, María Isis intenta reconstruir una pregunta mucho más difícil que el derrumbe mismo: ¿cómo se llega hasta acá?
Cuatro días parecen demasiado poco
Son las 22:20 del martes 3 de noviembre de 2026 mientras escribo estas líneas y todavía me cuesta unir las dos imágenes. Si el viernes alguien me hubiera dicho que antes de terminar el siguiente martes Ueno Bank tendría sus puertas cerradas, sus servicios suspendidos, varios de sus principales directivos detenidos y al presidente del Banco Central renunciando en medio de la crisis, probablemente habría pensado que faltaba una parte importante de la historia. Y, en realidad, eso es exactamente lo que ocurrió: faltaba una parte enorme de la historia.
Porque para quien simplemente era cliente, cobraba su sueldo, guardaba algunos ahorros o utilizaba una tarjeta, Ueno no tenía la apariencia de un banco que estaba a horas de desaparecer de la vida cotidiana. Su marca estaba en todas partes, ligada al deporte, a grandes eventos y a una idea bastante poderosa de modernidad y crecimiento. Nada de eso demuestra que un banco sea solvente —ahora lo sabemos con una claridad incómoda—, pero sí ayuda a entender por qué lo sucedido provocó semejante desconcierto. Una cosa es leer que una entidad financiera tiene problemas; otra muy distinta es despertarse y descubrir que el dinero que aparece en una cuenta ya no puede utilizarse.
La noticia se conoció pasadas las tres de la madrugada. El Banco Central del Paraguay comunicó que su Directorio había decidido el día anterior iniciar el procedimiento de resolución de Ueno Bank porque, después de realizar ajustes a sus estados financieros durante un proceso de regularización, su índice de solvencia había caído por debajo del 50% del mínimo requerido por la normativa. Desde ese momento comenzaron a cerrarse las piezas de una historia que el público había visto hasta entonces de manera fragmentada: créditos a empresas vinculadas, deterioro de la liquidez, previsiones que debían realizarse, debilidades en documentación crediticia y operaciones que el supervisor venía analizando desde hacía meses.
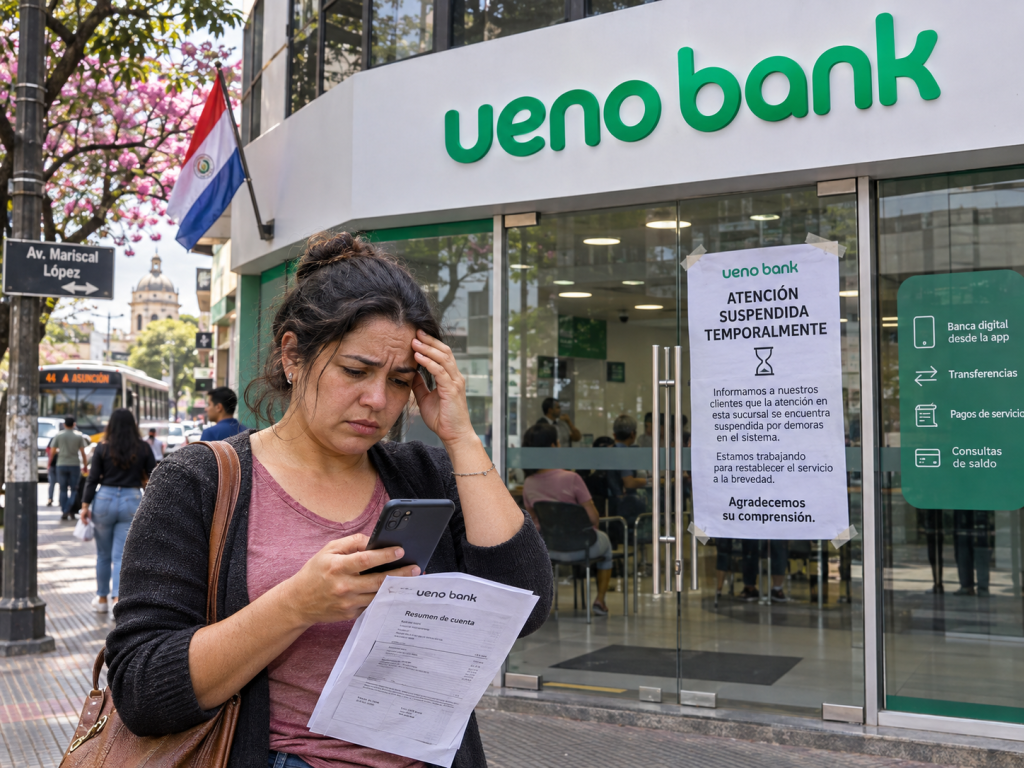
A las pocas horas, la teoría se convirtió en algo mucho más concreto. La aplicación dejó de funcionar, las tarjetas quedaron inhabilitadas y las sucursales permanecieron cerradas, custodiadas mientras funcionarios del Banco Central comenzaban a revisar los activos y pasivos de la entidad. Del otro lado estaban los clientes, algunos acercándose físicamente a las oficinas, otros intentando entrar una y otra vez desde el teléfono y muchos haciéndose una pregunta bastante menos técnica que “qué significa un procedimiento de resolución”: ¿qué pasa ahora con mi plata?
Y esa pregunta todavía no tiene una respuesta tan simple como podría sugerir la frase “los depósitos están garantizados”. La legislación paraguaya protege hasta ₲228,3 millones por depositante y por entidad, y el Banco Central anunció durante la tarde un primer desembolso de hasta ₲10 millones, con cargo al Fondo de Garantía de Depósitos. Pero a esta hora todavía no existe un día exacto anunciado oficialmente para que todos esos clientes tengan nuevamente disponible la totalidad del monto cubierto que les corresponda. La ley establece plazos para honrar la garantía y el BCP promete acelerar el proceso, pero para quien necesita pagar mañana un alquiler, comprar mercadería o simplemente acceder a los ahorros de años, la distancia entre “su dinero está protegido” y “su dinero está disponible” puede sentirse enorme.
Un martes que cambió de tono hora tras hora
Pero el día no terminó ahí. A medida que pasaban las horas, lo que había comenzado como una noticia financiera empezó a adquirir otra dimensión. El Banco Central presentó una denuncia ante el Ministerio Público y la Fiscalía abrió una causa para investigar posibles responsabilidades penales. Durante la tarde se ordenó la detención de ocho personas vinculadas a la conducción de Ueno Bank; al llegar la noche, siete ya estaban bajo custodia policial, entre ellas Federico Miguel Vázquez Villasanti y Juan Manuel Gustale, figuras centrales de la entidad. Que estén detenidos no significa que hayan sido declarados culpables: la investigación recién comienza y las responsabilidades deberán determinarse judicialmente. Pero la imagen cambió de forma brutal en apenas unas horas.
También renunció Carlos Carvallo, presidente del Banco Central, cuya situación agregaba inevitablemente otra pregunta al caso porque antes de conducir el organismo regulador había presidido la entonces Financiera Ueno. Su salida fue formalizada durante la tarde y Liana Caballero quedó al frente de manera interina. Otra vez conviene separar las preguntas de las conclusiones: haber trabajado previamente para la entidad no prueba por sí solo ninguna irregularidad, pero en una crisis de esta magnitud vuelve inevitable investigar qué sabía el regulador, cuándo lo supo y cómo actuó frente a las señales que fueron apareciendo. Y ahí es donde esta historia empieza a interesarme de verdad.
Porque un banco no pierde su solvencia entre el desayuno y la cena, del mismo modo que una crisis de esta magnitud no nace la madrugada en que se publica un comunicado. Antes hubo créditos, balances, inspecciones, decisiones, advertencias y personas que siguieron depositando dinero mientras desde afuera todo parecía continuar funcionando. El martes 3 de noviembre puede ser el día en que Ueno Bank se derrumbó frente a los ojos del público, pero difícilmente sea el día en que comenzó el problema. Así que para entender qué ocurrió en estas últimas horas hay que hacer exactamente lo contrario: dejar por un momento las imágenes del banco cerrado y retroceder en el tiempo. Porque la pregunta ya no es solamente qué pasó con Ueno Bank. La pregunta es cuándo empezó a pasar y quiénes lo sabían mientras para el resto parecía que no pasaba nada.
La caída no empezó el martes
Para entender cómo se llega a una resolución bancaria hay que retroceder bastante más que 72 horas. Ueno no nació como un gigante. La transformación de la antigua Financiera Ueno en banco fue aprobada a fines de 2023 y durante 2024 dio un salto importante con la absorción de Visión Banco, una operación que amplió de manera considerable su tamaño, su cartera de clientes y su presencia dentro del sistema financiero paraguayo. A partir de allí, la marca dejó de ser solamente la de una entidad digital en expansión y comenzó a ocupar un lugar cada vez más visible en la economía y en la vida cotidiana del país.
Ese crecimiento también vino acompañado por una estructura societaria cada vez más concentrada. A fines de 2025, más del 98% del capital de Ueno Bank estaba en manos de U Paraguay S.A., controlada a su vez por U Holdings, donde Grupo Vázquez mantenía la participación dominante. Los documentos societarios publicados por la propia entidad muestran, por lo tanto, que detrás de la marca Ueno existía un grupo económico con intereses que excedían ampliamente al negocio bancario.
Hasta acá, crecer rápido no constituye por sí mismo ninguna irregularidad. Tampoco lo es absorber otro banco, captar depósitos o expandirse mediante inversiones y publicidad. El problema empieza cuando se observa qué estaba ocurriendo en paralelo con parte de la cartera crediticia y, sobre todo, cuándo comenzaron a aparecer las primeras advertencias.
Y en este punto encontré algo que merece ser contado con cuidado, porque la cronología oficial y la reconstrucción realizada a partir de documentos internos no empiezan exactamente en el mismo lugar.
En su explicación del 3 de noviembre, el Banco Central sostuvo que el proceso que terminó en la resolución de Ueno se inició con los primeros hallazgos de créditos vinculados a empresas relacionadas con el grupo controlador. Según el organismo, esas operaciones fueron comunicadas formalmente al banco el 5 de junio de 2026 y la identificación de los vínculos requirió analizar las condiciones de los préstamos y seguir lo que el propio BCP definió como la “ruta del dinero”. El regulador asegura que esos hallazgos fueron desencadenando nuevas observaciones: deterioro de los indicadores de liquidez, previsiones adicionales por debilidades en carpetas crediticias y servicios informáticos cuya justificación no estaba plenamente respaldada. Todo eso terminó afectando el patrimonio hasta llevar la solvencia por debajo del nivel que permitió mantener la entidad funcionando.
Pero existe otra cronología. Una investigación publicada por ABC Color, basada en memorandos, notificaciones e informes internos del propio Banco Central, sostiene que ya durante 2025 existían advertencias relacionadas con operaciones entre Ueno y empresas vinculadas, y reconstruye una sucesión de préstamos, sobregiros y observaciones que continuaron durante los primeros meses de 2026. Según esos documentos, en enero, febrero y marzo el supervisor ya había detectado excesos en los límites permitidos para créditos vinculados y el 29 de abril habría realizado una notificación formal sobre esas situaciones.
Esto no significa que una de las dos versiones pueda descartarse automáticamente. Puede haber diferencias entre una primera advertencia técnica, un hallazgo preliminar y el momento en que el regulador considera que tiene evidencia suficiente para establecer formalmente una vinculación. Pero la diferencia de fechas existe, y es una de las preguntas que todavía necesita una explicación completa: si había observaciones anteriores, ¿qué sabía exactamente el Banco Central antes del 5 de junio y qué medidas se tomaron durante ese período?
La misma reconstrucción periodística muestra operaciones que llaman la atención por su tamaño. En septiembre de 2025, por ejemplo, Ueno habría otorgado préstamos por casi US$39 millones a tres empresas que los supervisores terminarían considerando vinculadas; después hubo nuevas operaciones en octubre y diciembre y sobregiros durante los primeros meses de 2026. La documentación citada señala además que algunos créditos fueron concedidos sin garantías reales y que las objeciones internas se fueron acumulando mientras la entidad seguía captando depósitos.
Acá conviene detenerse, porque es fácil mirar esos números después del derrumbe y pensar que todo era evidente. Para el cliente común no lo era. En 2025, una calificadora todavía describía a Ueno como una entidad en fuerte proceso de crecimiento e integración luego de la fusión con Visión Banco. Al mismo tiempo, ese mismo informe advertía que un deterioro sostenido del desempeño, dificultades para financiar su expansión o problemas derivados de la integración podían presionar su solvencia. Eran riesgos técnicos publicados en documentos financieros, no una alarma que le dijera a una persona que tenía su sueldo depositado allí que debía salir corriendo a retirar el dinero.
Y quizás esa sea una de las partes más difíciles de esta historia. Mientras técnicos, directores y supervisores discutían límites crediticios, vinculaciones, previsiones y patrimonio efectivo, del otro lado había personas haciendo algo mucho más sencillo: cobrando, pagando, ahorrando y confiando. Ellas no tenían acceso a los memorandos internos ni estaban obligadas a entender un balance bancario. Veían una institución autorizada para operar, sometida a la supervisión del Banco Central y con una presencia pública que parecía crecer año tras año.
Por eso, antes de preguntarnos por las detenciones o por las responsabilidades penales, hay una pregunta anterior que me parece inevitable: ¿en qué momento los problemas dejaron de ser manejables y empezaron a poner en riesgo al banco? La respuesta todavía no está completamente cerrada. Y probablemente sea una de las claves para entender todo lo que vino después.
Y mientras tanto, ¿qué pasa con la gente?
Después de tantas cifras, balances y palabras que no forman parte del lenguaje cotidiano —solvencia, previsiones, vinculaciones, balance de exclusión— hay una pregunta bastante más sencilla que vuelve una y otra vez desde que empezó esta crisis: ¿cuándo va a recuperar su dinero la gente?
A esta hora no existe todavía una respuesta completa. El Banco Central anunció un primer pago de hasta ₲10 millones por depositante, utilizando el Fondo de Garantía de Depósitos, y prometió informar los mecanismos concretos para cobrarlo. Para quienes tengan otra cuenta bancaria, la intención es transferir allí el dinero; para quienes no tengan ninguna, se evalúan alternativas que incluyen la apertura de cuentas o mecanismos de pago en efectivo. También se trabaja por separado para que los jubilados del Instituto de Previsión Social puedan continuar percibiendo sus haberes a través de otras entidades. Los detalles operativos deberían conocerse a partir de mañana.
Ese primer desembolso, sin embargo, no significa que ₲10 millones sea todo lo que una persona podrá recuperar. La legislación paraguaya garantiza depósitos de hasta 75 salarios mínimos, actualmente unos ₲228,3 millones por persona física o jurídica y por entidad financiera. El plazo legal para honrar esa garantía no debería superar los quince días corridos desde la resolución, aunque la normativa contempla una posible prórroga fundada por otros quince. El Banco Central asegura que intenta acortar esos tiempos.
Quienes tenían más de ₲228,3 millones entran en una zona menos sencilla. La parte comprendida dentro del Fondo de Garantía está protegida, pero el excedente dependerá de la resolución de Ueno, del valor real de sus activos y de cuánto pueda recuperarse. La conducción interina del BCP estima, utilizando el balance anterior, que cerca del 98% de los depósitos estaría cubierto, aunque reconoce que todavía falta terminar el balance definitivo y que esa estimación puede cambiar.
Hay otro detalle que puede parecer técnico hasta que uno piensa en una familia o en un comercio: si un cliente también mantiene una deuda con Ueno, ese compromiso será descontado antes de calcular el pago de la garantía. Por eso dos personas con el mismo saldo no necesariamente recibirán exactamente la misma cantidad en esta primera etapa.
Todo esto permite decir que no estamos frente a una situación idéntica al corralito argentino de 2001. No existe, hasta ahora, una restricción general sobre todo el sistema bancario paraguayo y el Banco Central insiste en que Ueno representa un caso particular. Pero entiendo por qué algunas imágenes despiertan aquel recuerdo, especialmente de este lado de la frontera: personas frente a sucursales cerradas, aplicaciones que dejaron de funcionar y ahorristas que saben que el dinero figura a su nombre pero que, por el momento, no pueden disponer de él. La comparación puede servir para describir ese temor; no para afirmar que ambas crisis sean iguales.
Y para un trabajador, un jubilado o un pequeño comerciante, esa diferencia entre tener el dinero garantizado y tener el dinero disponible no es menor. Asociaciones comerciales paraguayas ya advierten que hay empresas que utilizaban diariamente esas cuentas para pagar proveedores, reponer mercadería o mantener funcionando sus negocios, y hablan incluso de una posible “semiparalización” de parte de la actividad si los fondos no vuelven rápidamente al circuito.
Quizás por eso algunas de las imágenes que circularon durante estas horas resultan tan difíciles de mirar. No hace falta afirmar que esas personas perdieron definitivamente sus ahorros, porque hoy eso sería incorrecto. Lo que sí sabemos es que muchas quedaron, de un momento a otro, sin acceso al dinero con el que organizaban su vida cotidiana. Y detrás de cada cuenta existe algo que no figura en ningún balance: alquileres, tratamientos, compras, sueldos, proyectos, meses o años de ahorro.
Una historia que todavía no terminó
Mientras termino esta nota siguen faltando respuestas. La Fiscalía apenas comienza a investigar las eventuales responsabilidades penales y confirmó detenciones dentro de una causa abierta a partir de la denuncia presentada por el Banco Central. Determinar si existieron delitos, quiénes participaron y qué responsabilidad corresponde a cada uno será tarea de la Justicia, no de un titular periodístico.
También falta conocer con precisión el estado final del patrimonio de Ueno, cuánto podrá recuperarse de los activos, qué ocurrirá con quienes superan la garantía legal y, sobre todo, si la cronología que hoy conocemos explica completamente cómo una entidad que hasta hace pocos días proyectaba una imagen de expansión terminó de esta manera. Son casi las once de la noche del 3 de noviembre y esta historia sigue moviéndose mientras la escribo. Probablemente mañana sepamos cómo comenzarán a cobrar los primeros ahorristas; después vendrán balances, declaraciones judiciales, documentos y seguramente nuevas preguntas.
Por eso esta nota tampoco pretende ponerle un punto final. Durante los próximos días voy a seguir ese hilo. Quiero saber qué ocurrió con el dinero, qué revelan los documentos que ahora están en manos de la Fiscalía y, especialmente, qué sucede con las personas que quedaron atrapadas en medio de decisiones que nunca tomaron. Porque podemos hablar durante horas de millones de dólares, porcentajes de solvencia y estructuras societarias, pero al final un banco funciona sobre algo mucho menos técnico: la confianza de alguien que entrega su dinero creyendo que mañana seguirá allí cuando lo necesite. Y quizás la pregunta que quede después de todo esto no sea solamente cómo cayó Ueno Bank. Sino en qué momento empezó a romperse esa confianza y por qué casi nadie que estaba afuera pudo verlo venir.